家なき子の改正とは
被相続人の居住の用に供されていた宅地を相続した親族が一定の条件を満たす時には、「特定居住用宅地等」として、その土地に対して最大330㎡まで80%の減額を受けることができます。その要件として、相続する者が配偶者または同居親族であることは一般的によく知られていますが、同居していない場合もこの特例を適用できるケースがあります。 それが俗に言う「家なき子」という制度です。被相続人に配偶者および同居親族がなく、その宅地を取得する人が相続開始前3年以内に、自分または自分の配偶者の持ち家に居住したことがない場合、取得した宅地を申告期限まで所有することで、当該特例の適用を受けることができます。これにより相続税評価額を大幅に圧縮することが可能になるため、これまで、様々な対策が行われてきました。例えば既に持ち家を所有している人が、その建物を親族などへ売却し、自ら「家なき子」の形をつくるようなケースや、持ち家を所有していない孫へ遺言書により遺贈させるといった対策です。 そこで国はこれらの対策に規制を加えるべく、恣意的に「家なき子」になれないよう、特例の改正を行いました。平成30年4月1日以後の相続からは、先に紹介した条件を満たしたとしても次に該当する場合、「家なき子」から除外されます。
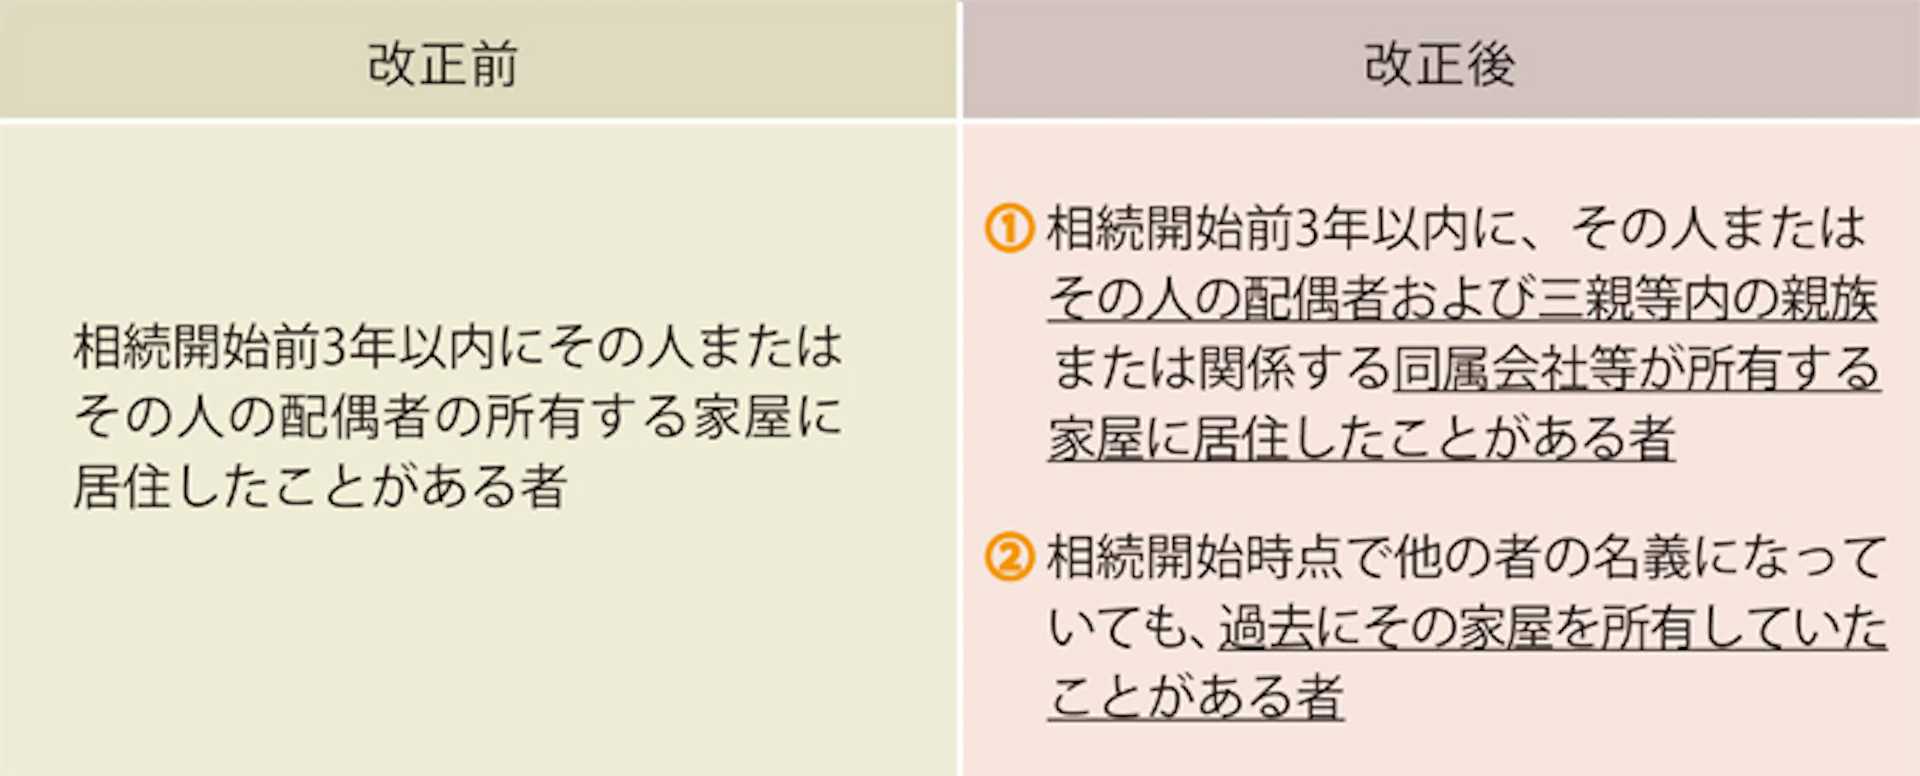
この改正により、たとえば①の要件から外れる四親等の親族に建物を売却して家なき子要件を満たそうとしても、当初の家屋の所有者ですので、②の要件に該当します。3年を経過しているか否かに関わらず、そもそも適用の対象にはなれないため注意が必要です。
 キーワードから探す