「広大地」とは? 改正前の広大地評価方法
2016年12月に公表された「平成29年度税制改正大綱」によると、広大地の要件や評価方法が改正されることになりました。広大地の評価額は相続税にも反映されるため、特に注目されています。
広大地と評価方法
現行制度下における広大地とは、以下の要件を満たす土地のことをいいます。
・1000平方メートル以上の面積がある(三大都市圏については500平方メートル)
・戸建分譲開発をする場合、私道等の設置が必要である
・3階以上のマンション適地に該当しない(容積率300%未満が原則)
・大規模工場用地ではない
保有している土地が「広大地」である場合、現行制度化では以下のような計算式でその評価額が算出されます。
広大地の評価額=広大地が面する路線の路線価×面積×広大地補正率
※広大地補正率は【0.6-0.05×(広大地面積÷1,000平方メートル)】(*下限値0.35)
たとえば、面積が1,500平方メートルの広大地の場合、広大地補正率は0.525になります。よって、その土地の評価額は「路線価×1,500(面積)×0.525」で簡単に算出されます。 つまり、「面積が同じであれば、評価額も同じ」ということになります。
平成29年の税制改正と変わる広大地の評価方法
先述したように、現行制度下における広大地の評価方法では、どのような形の土地でも、広大地に該当さえすれば、評価額は面積のみに影響されます。 たとえば、同じ1,500平方メートルの土地でも、正方形の土地と、道路に面している部分がわずかしかなく三角形や台形になっている土地では、売却価格に大きな差が出るはずです。ところが、現行制度下では、どちらの土地も広大地とみなされ、評価額が同じように計算されます。 さすがにこれは不公平ではないかと議論され、平成29年の税制改正において、広大地の評価方法が見直されることになりました。
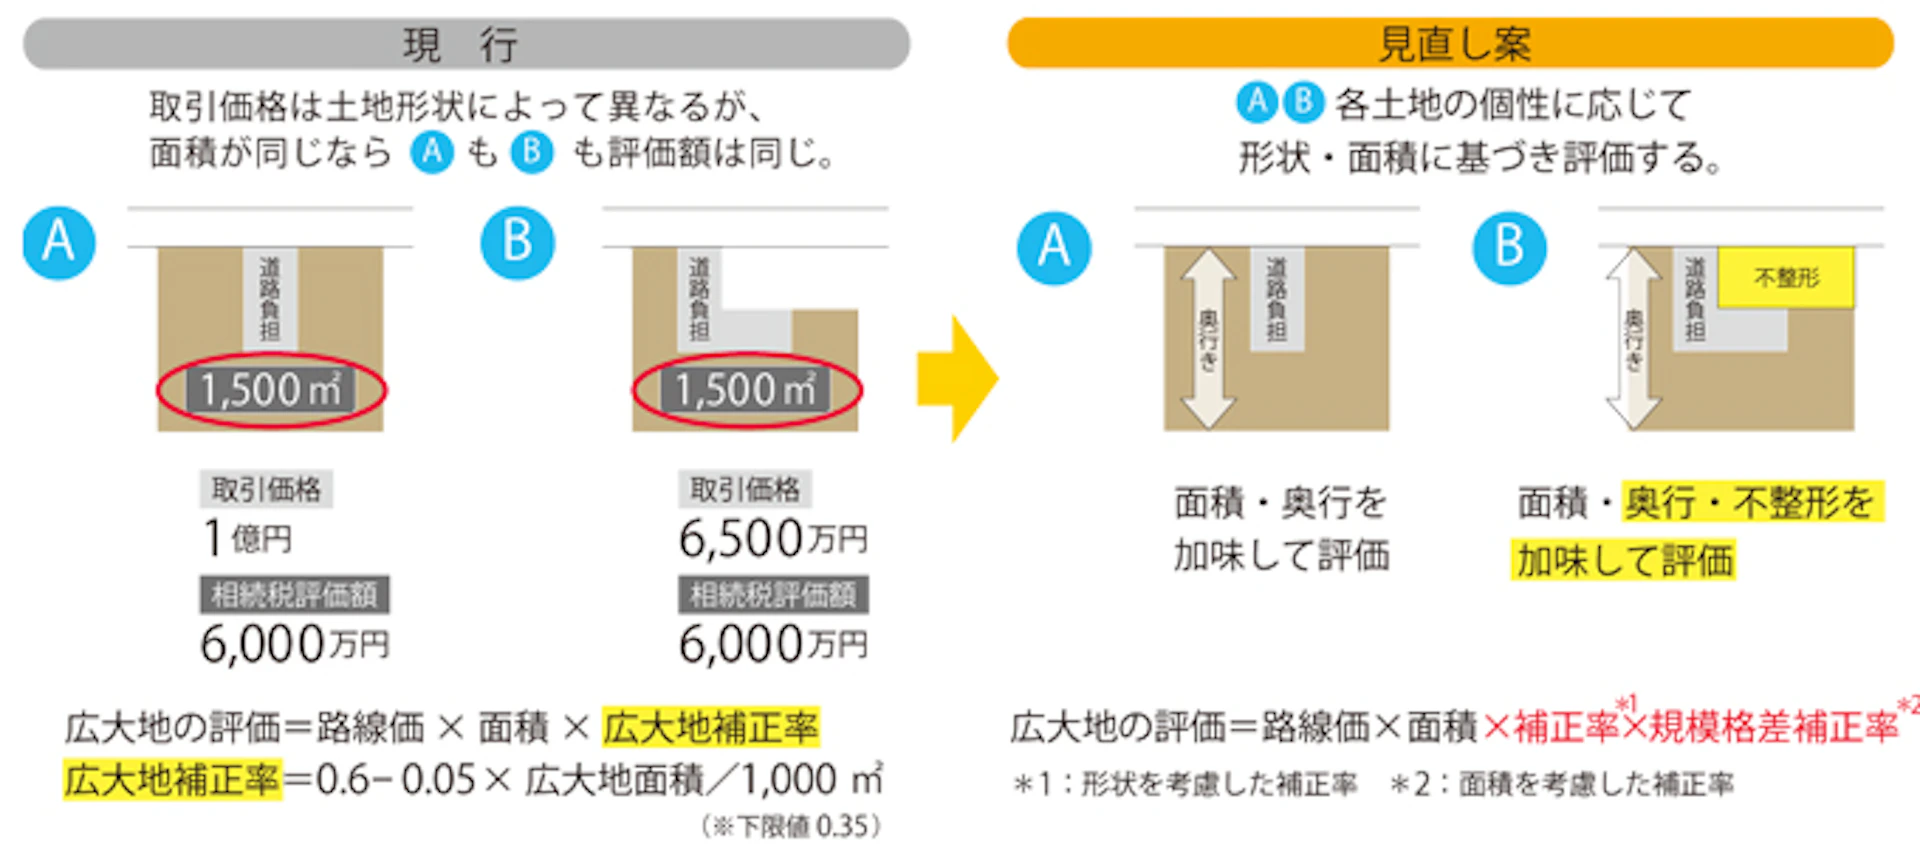
具体的には、土地面積に比例して評価額を減額していた従来の評価方法から、それぞれの土地の個性を見極め、その形状(奥行や不整形)や面積に基づいて評価をすることにしたのです。 この改正が施行されると、同じ広大地に該当する土地であっても、上の例で挙げたような正方形の土地については、その評価額が上がることが考えられます。 たとえば、このような形状の土地について広大地補正率が0.5から0.7に引き上げられた場合、路線価が10万円だとすると、これまで1億円だった評価額は1億4000万円に跳ね上がるのです。
広大地評価方法の見直しによる影響
現在のところ、広大地補正率の新しい計算方法は明らかにされていません。しかし、ここ数年の税制改正の傾向を観察する限り、補正率が下がる傾向に振れるでしょう。つまり、広大地の評価額が上がり、税額も高くなるということです。
※平成29年度税制改正の広大地補正率に関する改正は、2018年(平成30年)1月1日以後に生じた相続・贈与から適用されます。
※「広大地の評価」は「地積規模の大きな宅地の評価」に改められました。
詳細は国税庁HPをご覧ください。
 キーワードから探す